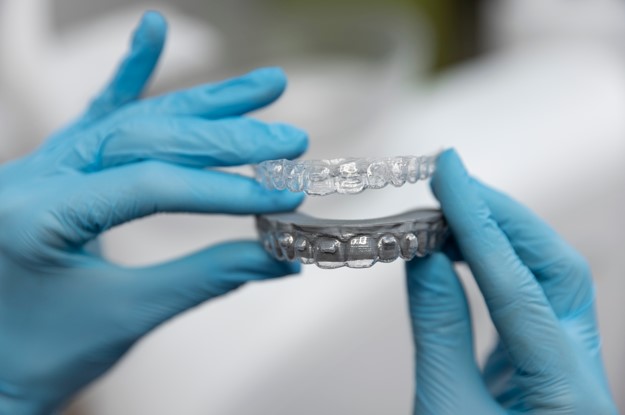
En la práctica diaria de muchas clínicas dentales, cada vez es más común ofrecer tratamientos de ortodoncia invisible.
Pero ¿qué pasa cuando el odontólogo actúa como intermediario entre el laboratorio que fabrica los alineadores y la clínica que trata al paciente? ¿Debe aplicar IVA? ¿Debe darse de alta en un epígrafe adicional?
La Dirección General de Tributos ha resuelto estas dudas en la Consulta Vinculante V0059-25, de 3 de febrero de 2025. A continuación, te resumimos los aspectos clave.
El caso: una odontóloga con dos actividades.
La consultante es una odontóloga que presta servicios a distintas clínicas. Además, ofrece a los pacientes ortodoncia invisible a medida, que encarga a un laboratorio.
Ella paga al laboratorio y luego revende el alineador a la clínica, facturando el mismo importe. Para ello, se ha dado de alta también en el epígrafe 619.2 (comercio al por mayor de instrumentos médicos y ortopédicos).
Las preguntas que plantea son:
- ¿Está esta operación de compra-venta exenta de IVA?
- ¿Es necesario mantener el alta en el epígrafe 619.2?
¿Está exenta de IVA la venta del alineador?
La respuesta es clara: no está exenta de IVA.
Aunque la Ley del IVA (art. 20.1.5º) establece exenciones para ciertos servicios sanitarios y entregas de prótesis dentales, esta exención solo aplica cuando:
- La entrega la realiza un protésico dental autorizado, o
- El producto entregado es una prótesis dental, no cualquier aparato.
En este caso, los alineadores invisibles se consideran aparatos de ortodoncia, no prótesis dentales. Y si el odontólogo revende el producto como un mero intermediario (compra al laboratorio y revende a la clínica), la operación no queda cubierta por la exención, incluso aunque el producto tenga finalidad terapéutica.
Por tanto, deberá aplicarse el IVA correspondiente, que en este caso es el tipo reducido del 10%, por tratarse de productos sanitarios incluidos en el Anexo VIII de la Ley del IVA.
¿Es obligatorio el alta en el epígrafe 619.2?
Sí. Esta actividad tiene naturaleza mercantil, ya que se trata de una compraventa de productos médicos, ajena al ejercicio directo de la odontología.
El alta en el epígrafe 834 (odontólogos) no es suficiente para amparar esta operación de intermediación comercial. Por tanto, la profesional debe mantener el alta en el epígrafe 619.2 mientras realice estas actividades de compra y reventa.
Conclusión
Si eres odontólogo/a y estás revendido alineadores invisibles entre el laboratorio y la clínica, debes tener en cuenta lo siguiente:
✅ La operación no está exenta de IVA.
✅ Debes aplicar el 10% de IVA al facturar a la clínica.
✅ Necesitas estar dado de alta también en el epígrafe 619.2 del IAE.
Y recuerda: no todo lo que tiene fines médicos está exento de IVA. La clave está en quién realiza la entrega y qué tipo de producto se trata.
¿Te queda alguna duda sobre cómo facturar tus tratamientos o cómo optimizar tu fiscalidad?
En Denttax estamos especializados en asesoría fiscal para profesionales dentales. Si quieres evitar errores y dormir tranquilo, habla con nosotros.
Reserva una consulta gratuita con nuestros asesores y resuelve tus dudas ahora.
Agenda tu cita aquí.
Optimiza tu tiempo y protege tu negocio.